

سید فرید موسوی، عضو کمیسیون اقتصادی مجلس:
خروج از بنگاهداری با تغییر نام مالک محقق نمیشود؛ معیار، تغییر عملکرد بنگاه است
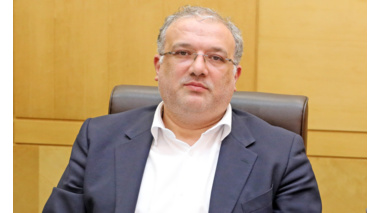
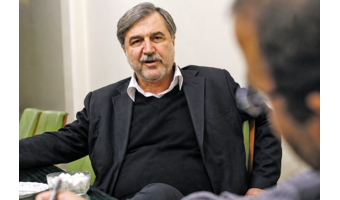
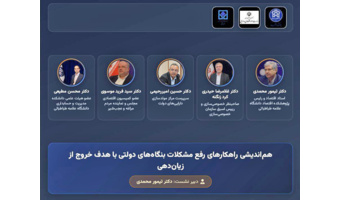
به گزارش عطنا، سید فرید موسوی، عضو کمیسیون اقتصادی مجلس و نماینده مردم مراغه و عجبشیر، در نشست هماندیشی «راهکارهای رفع مشکلات بنگاههای دولتی با هدف خروج از زیاندهی» که چهارشنبه چهارم شهریورماه ۱۴۰۵ به همت پژوهشکده اقتصاد دانشگاه علامه طباطبائی و با همکاری وزارت امور اقتصادی و دارایی بهصورت مجازی برگزار شد، با اشاره به تجربه خود در دانشگاه، نظام بانکی و مجلس، گفت: مسئله بنگاهداری را نمیتوان صرفاً از روی ستون مالکیت در صورتهای مالی تحلیل کرد؛ بلکه باید مشخص شود چه کسی مدیر را انتخاب میکند، چه کسی درباره سرمایهگذاری تصمیم میگیرد، چه کسی ریسک تصمیمات را میپذیرد و در نهایت چه کسی از بازدهی منتفع یا هزینه تصمیم اشتباه را پرداخت میکند.
تغییر مالکیت یا تغییر عملکرد؛ مسئله اصلی خصوصیسازی
موسوی با طرح نمونهای از نظام بانکی، اظهار کرد: ممکن است یک بنگاه به دلیل ناتوانی در بازپرداخت تسهیلات، در اختیار بانک قرار گیرد و بانک پس از مدتی آن را به خریدار دیگری واگذار کند. در این حالت، در گزارش عملکرد ثبت میشود که یک شرکت از مجموعه بانکی خارج شده است؛ اما اگر خریدار جدید توان تأمین سرمایه در گردش و اداره بنگاه را نداشته باشد، دوباره برای دریافت تسهیلات به شبکه بانکی مراجعه میکند.
وی افزود: در چنین شرایطی، صرفاً مالک تغییر کرده، اما مسئله اقتصادی همچنان پابرجاست. بنابراین پرسش اصلی این است که هدف ما از خروج از بنگاهداری، تغییر نام مالک است یا تغییر عملکرد بنگاه؟
عضو کمیسیون اقتصادی مجلس تأکید کرد: اگر هدف، بهبود عملکرد باشد، تعداد واگذاریها بهتنهایی نمیتواند معیار موفقیت خصوصیسازی باشد.
حاکمیت شرکتی؛ حلقه مفقوده بنگاهداری عمومی
موسوی با اشاره به مفهوم جدایی مالکیت و کنترل در ادبیات اقتصادی گفت: در بنگاههای عمومی، مسئله پیچیدهتر است؛ زیرا سرمایه متعلق به مدیران نیست و هزینه تصمیمهای نامناسب نیز الزاماً به تصمیمگیرنده بازنمیگردد.
وی ادامه داد: در چنین شرایطی ممکن است شرکت زیانده شود، افزایش سرمایه دریافت کند، از شبکه بانکی تسهیلات بگیرد و بدهی انباشته ایجاد کند و در نهایت سهامدار عمومی یا دولت برای حل مسئله مداخله کند.
موسوی با اشاره به مفهوم «محدودیت بودجه نرم» گفت: وقتی بنگاه انتظار دارد در صورت بروز مشکل، یک نهاد بیرونی آن را نجات دهد، همین انتظار بر رفتار اقتصادی مدیران و بنگاه تأثیر میگذارد و آثار آن در سطح اقتصاد کلان نیز نمایان میشود.
وی تأکید کرد: خروج از بنگاهداری را باید به معنای بازطراحی رابطه میان مالکیت، کنترل، ریسک و پاسخگویی تعریف کرد. فروش سهام تنها یکی از گزینههاست و بسته به شرایط هر بنگاه، ممکن است انتقال مدیریت، بازسازی مالی یا عملیاتی و حتی انحلال، راهکار مناسبتری باشد.
دولت باید برای مالکیت هر بنگاه دلیل داشته باشد
عضو کمیسیون اقتصادی مجلس با طرح این پرسش که «چرا دولت باید مالک یک بنگاه باقی بماند؟» گفت: اگر قرار است دولت در برخی بنگاهها مالک باقی بماند، باید برای هر بنگاه مشخص شود که دلیل این مالکیت چیست.
موسوی افزود: باید روشن باشد که مالکیت عمومی با هدف کسب بازده مالی، انجام یک مأموریت عمومی، تأمین امنیت، حفظ زیرساخت یا به دلیل دیگری ادامه پیدا میکند. مالکیت بدون هدف مشخص، پاسخگویی را نیز با مشکل مواجه میکند.
وی ادامه داد: اگر دولت در برخی حوزهها ناچار به حفظ مالکیت است، باید قواعد مشخصی برای نحوه اعمال این مالکیت طراحی شود.
محدود کردن مداخله سیاسی در انتصابات
موسوی یکی از الزامات اصلاح بنگاهداری دولتی را اصلاح سازوکار انتصاب مدیران دانست و گفت: حذف کامل سیاست از انتصابات واقعبینانه نیست، اما میتوان دامنه انتخاب سیاسی را محدود کرد.
وی افزود: دولت میتواند از میان افراد واجد صلاحیت انتخاب کند، اما عضویت در هیئتمدیره شرکتهای دولتی و عمومی باید به حداقلهایی مانند سابقه مدیریتی، تجربه صنعتی، دانش مالی، مدیریت ریسک و آشنایی با حاکمیت شرکتی مشروط شود.
عضو کمیسیون اقتصادی مجلس با اشاره به تجربه سامانه انتخاب اعضای هیئتمدیره در شستا اظهار کرد: ایجاد سازوکاری برای ارزیابی و رتبهبندی افراد متقاضی عضویت در هیئتمدیره میتواند ضمن حفظ اختیار مالک، مرزهای حرفهای مشخصی برای مداخله سیاسی ایجاد کند.
هزینه انتصاب نامناسب باید افزایش یابد
موسوی بر ضرورت شفافیت عملکرد مدیران تأکید کرد و گفت: رزومه اعضای هیئتمدیره، دلیل انتخاب، عضویتهای همزمان، مدت مسئولیت، دریافتیها و شاخصهای عملکردی شرکت باید شفاف باشد.
وی افزود: فشار سیاسی در فضای غیرشفاف کمهزینه است؛ اما شفافیت باعث میشود این فشارها قابل مشاهده و قابل پرسش شوند.
موسوی همچنین گفت: دولت باید میان «مالک بودن» و «مدیر بودن» مرز مشخصی ایجاد کند. سهامدار میتواند هدف، نرخ بازده مورد انتظار، سطح سرمایهگذاری، کیفیت خدمات و مأموریت عمومی شرکت را تعیین کند، اما نباید در تصمیمات روزمره مانند استخدام، خرید و قراردادهای عملیاتی مداخله کند.
اختیار و مسئولیت باید در یک نقطه جمع شود
عضو کمیسیون اقتصادی مجلس تصریح کرد: مدیری که اختیار ندارد، نمیتواند مسئول نتیجه باشد و مدیری که اختیار دارد اما نتیجه عملکردش مطالبه نمیشود نیز با مشکل مواجه خواهد شد.
وی پیشنهاد کرد: در ابتدای دوره مدیریت باید مشخص شود که مدیر پس از چند سال بر اساس چه شاخصهایی ارزیابی خواهد شد؛ شاخصهایی مانند بازده سرمایه، جریان نقد عملیاتی، بهرهوری، کاهش بدهی و میزان سرمایهگذاری میتواند مبنای ارزیابی قرار گیرد.
موسوی گفت: ماندن مدیر باید به عملکرد او وابسته باشد، نه به فرد یا نهادی که او را منصوب کرده است.
زیاندهی تشخیص نیست؛ یک علامت است
وی با انتقاد از نگاه یکسان به همه بنگاههای زیانده اظهار کرد: زیاندهی یک تشخیص نیست، بلکه یک علامت است. باید مشخص شود علت زیاندهی چیست؛ آیا مشکل از مدیریت، فناوری، ساختار نیروی انسانی، بدهی، بازار، قیمتگذاری یا مأموریتهای تحمیلشده از سوی دولت است؟
موسوی افزود: اگر مشکل مدیریت است، انتقال مدیریت میتواند راهکار باشد؛ اگر ساختار مالی مشکل دارد، باید بازسازی مالی انجام شود و اگر قیمتگذاری دستوری عامل زیان است، فروش بنگاه لزوماً مشکل اقتصادی را حل نمیکند.
وی تأکید کرد: اگر بنگاهی سالها منابع مصرف میکند و چشمانداز قابل دفاعی برای خلق ارزش ندارد، باید امکان انحلال نیز بهعنوان یکی از گزینههای واقعی پذیرفته شود. هر بنگاهی الزاماً ارزش احیا ندارد و قفل کردن زمین، انرژی، اعتبار بانکی و سرمایه در فعالیتی که بازده قابل قبول ندارد، هزینه فرصت سنگینی برای اقتصاد ایجاد میکند.
برای داراییهای بانکی نمیتوان نسخه واحد نوشت
موسوی با اشاره به تکلیف بانکها برای خروج از بنگاهداری گفت: برای داراییهای بانکی نیز نمیتوان یک نسخه واحد تجویز کرد؛ زیرا منشأ مالکیت داراییها متفاوت است.
وی توضیح داد: یک بانک ممکن است شرکتی را برای فعالیت اقتصادی ایجاد کرده باشد، بانک دیگری ممکن است در نتیجه وصول مطالبات مالک سهام شده باشد و بانک دیگری برای جلوگیری از توقف یک پروژه یا بروز بحران اجتماعی وارد مالکیت یک بنگاه شده باشد.
عضو کمیسیون اقتصادی مجلس خاطرنشان کرد: فروش در هر زمان و با هر قیمت، الزاماً به معنای خروج موفق از بنگاهداری نیست. ممکن است بانک تکلیف قانونی خود را انجام دهد، اما فروش اجباری در یک بازار کمعمق بخشی از ارزش دارایی را از بین ببرد و در نهایت زیان آن به ترازنامه بانک منتقل شود.
نسخه واحد برای خصوصیسازی کارآمد نیست
موسوی با تأکید بر ضرورت تدوین استراتژی اختصاصی برای هر بنگاه گفت: مالکیت و مدیریت یک موضوع صفر و یک نیست. برای هر دارایی باید زمانبندی، روش واگذاری، شیوه ارزشگذاری و مسئول اجرای فرآیند مشخص شود.
وی افزود: قانونگذار گاهی برای حل مسائل پیچیده اقتصادی، یک عدد یا یک تاریخ تعیین میکند؛ برای مثال، بنگاهها باید تا پایان سال فروخته شوند یا طی دو سال از مالکیت خارج شوند. این محدودیتها برای ایجاد انضباط ضروری است، اما جای تصمیم حرفهای را نمیگیرد.
موسوی تأکید کرد: قانون باید شفافیت، مسئولیت، منع تعارض منافع، معیار عملکرد و ضمانت اجرا را ایجاد کند و مدیر نیز در چارچوب این قواعد از اختیار کافی برخوردار باشد.
بالاترین قیمت، لزوماً بهترین خریدار نیست
وی توجه به صلاحیت خریدار را یکی از الزامات مهم خصوصیسازی دانست و گفت: در فرآیند واگذاری، لزوماً بالاترین قیمت پیشنهادی به معنای انتخاب بهترین خریدار نیست.
موسوی افزود: ساختار تأمین مالی معامله، برنامه خریدار برای اداره بنگاه، توان سرمایهگذاری و اهلیت مالی و مدیریتی او باید مورد توجه قرار گیرد. اگر خریدار برای خرید شرکت بدهی سنگینی ایجاد کند و سپس منابع همان شرکت را برای بازپرداخت بدهی خرید خارج کند، ممکن است دولت در روز واگذاری درآمد بیشتری کسب کرده باشد، اما چند سال بعد با بنگاه ضعیفتری مواجه شود.
پس از واگذاری، دولت باید از بنگاهداری به تنظیمگری حرکت کند
عضو کمیسیون اقتصادی مجلس تصریح کرد: پس از واگذاری، دولت نباید از صحنه اقتصاد خارج شود، بلکه وظیفه آن باید از اداره بنگاه به تنظیم بازار تغییر کند.
وی گفت: اگر انحصار دولتی را صرفاً به انحصار خصوصی تبدیل کنیم، مسئله رفاه مصرفکننده حل نشده است؛ بنابراین خصوصیسازی باید همزمان با سیاست رقابت و تنظیمگری دنبال شود.
پیشنهاد پنج پرسش برای ارزیابی مالکیت عمومی
موسوی در ادامه، پیشنهاد اجرایی خود را برای بهبود حکمرانی داراییهای عمومی مطرح کرد و گفت: مالک هر بنگاه دولتی، عمومی یا بانکی باید سالانه به پنج پرسش پاسخ دهد و این پاسخها منتشر شود.
وی این پرسشها را شامل «چرا هنوز مالک این بنگاه هستیم؟»، «بازدهی سرمایهای که در آن نگه داشتهایم چقدر است؟»، «هزینه فرصت این سرمایه چقدر است؟»، «مشکل اصلی بنگاه چیست؛ مالکیت، مدیریت، ساختار مالی یا بازار؟» و «آیا ساختار حکمرانی امکان اداره حرفهای بنگاه را فراهم میکند؟» عنوان کرد.
موسوی افزود: اگر پاسخ به این پرسشها نشان دهد که ساختار حکمرانی امکان اداره حرفهای بنگاه را فراهم نمیکند، این موضوع باید در تصمیم درباره ادامه مالکیت عمومی لحاظ شود.
تعداد واگذاریها معیار کافی برای موفقیت نیست
عضو کمیسیون اقتصادی مجلس در جمعبندی سخنان خود گفت: اگر معیار موفقیت، عملکرد بنگاه است، دیگر تعداد واگذاریها برای قضاوت درباره خصوصیسازی کافی نیست.
وی تأکید کرد: باید بررسی شود پس از واگذاری، بهرهوری، سرمایهگذاری، تولید، بدهی، وابستگی به بودجه و شبکه بانکی و ارزش اقتصادی دارایی چه تغییری کرده است.
موسوی خاطرنشان کرد: مسئله اصلی در این حوزه، کیفیت حکمرانی بر داراییهاست. برای هر دارایی باید دلیلی برای ماندن وجود داشته باشد، برای هر مدیر معیار مشخصی برای پاسخگویی تعریف شود و هر مالکیت عمومی حداقل یک توجیه قابل سنجش برای مردم و جامعه داشته باشد.
وی یادآور شد: اگر دلیلی برای ادامه مالکیت عمومی وجود دارد، باید آن دارایی بهصورت حرفهای اداره شود؛ اگر مشکل مدیریت است، مدیریت اصلاح شود؛ اگر بنگاه نیازمند بازسازی است، پیش از واگذاری برای تصمیم اقتصادی آماده شود و اگر دلیلی برای مالکیت عمومی وجود ندارد، باید فرآیند واگذاری دنبال شود. همچنین اگر بنگاه توان خلق ارزش ندارد، نباید از تصمیمهای دشوار از جمله انحلال فرار کرد.
نظر شما :