

عضو هیئت علمی دانشگاه علامه طباطبائی:
در خصوصیسازی، «قیمت» نباید جای «ارزش» بنگاه را بگیرد
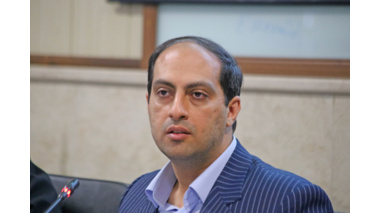
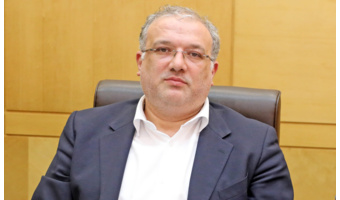
به گزارش عطنا، دکتر محسن مطیعی، عضو هیئت علمی دانشکده مدیریت و حسابداری دانشگاه علامه طباطبائی در نشست هماندیشی «راهکارهای رفع مشکلات بنگاههای دولتی با هدف خروج از زیاندهی» که چهارشنبه چهارم شهریورماه ۱۴۰۵ به همت پژوهشکده اقتصاد دانشگاه علامه طباطبائی و با همکاری وزارت امور اقتصادی و دارایی بهصورت مجازی برگزار شد، با اشاره به برخی مبانی نظری اقتصاد و کارآفرینی، اظهار کرد: یکی از مسیرهای نوآوری، ترکیب و جابهجایی منابع است و از این منظر، مولدسازی داراییها و انتقال منابع از فعالیتهای کمبازده به فعالیتهای مولد میتواند در مسیر توسعه اقتصادی مورد توجه قرار گیرد.
وی افزود: بنگاهها اساساً برای کاهش هزینههای مبادله شکل میگیرند، اما در شرایطی که یک بنگاه بهجای افزایش رفاه و خلق ارزش، موجب افزایش هزینههای مبادله و کاهش رفاه جامعه شود، باید درباره ساختار و نحوه فعالیت آن بازنگری کرد.
تفاوت قیمت و ارزش در واگذاری بنگاهها
مطیعی با اشاره به اهمیت تفکیک میان «قیمت» و «ارزش»، گفت: قیمت، عددی است که طرفین برای انجام یک معامله میپذیرند، اما ارزش به منافع اقتصادی ناشی از یک دارایی یا بنگاه مربوط میشود.
وی ادامه داد: ممکن است یک بنگاه امروز با قیمت پایینتری واگذار شود، اما اگر خریدار اهلیت لازم برای راهبری آن را داشته باشد، بتواند در آینده ارزش بیشتری ایجاد کند؛ در این صورت، دولت نیز از طریق افزایش تولید، مالیات و ارائه خدمات بیشتر از این خلق ارزش منتفع خواهد شد.
عضو هیئت علمی دانشگاه علامه طباطبائی تأکید کرد: بنابراین، در ارزشگذاری نباید صرفاً به این موضوع توجه کرد که یک بنگاه امروز با چه قیمتی فروخته میشود؛ بلکه باید ظرفیت آن برای خلق ارزش در آینده نیز مورد توجه قرار گیرد.
ضرورت تلفیق روشهای کمی و کیفی
مطیعی با اشاره به روشهای مختلف ارزشگذاری در دنیا، اظهار کرد: برای ارزشگذاری داراییها، از روشهای کمی، کیفی و حتی مدلهای نرمافزاری استفاده میشود؛ اما در شرایط اقتصادی ایران، لازم است روشهای کمی با ارزیابیهای کیفی و کارشناسی تلفیق شوند.
وی افزود: در ارزشگذاری یک بنگاه، عواملی مانند حاشیه سود هر واحد تولید، میزان واقعی بهرهبرداری از ظرفیت، ظرفیت خط تولید، ارزش برند، ارزش استراتژیک، هزینه احیا و بازسازی، هزینه سرمایه و ریسکهای فعالیت باید در نظر گرفته شود.
مطیعی ادامه داد: برای مثال، اگر خط تولیدی سالها متوقف بوده یا یک بنگاه در شرایط ورشکستگی قرار دارد، هزینههای لازم برای بازسازی و راهاندازی مجدد آن باید در فرآیند ارزشگذاری لحاظ شود.
اطلاعات نامتقارن؛ چالش مهم ارزشگذاری در ایران
این استاد دانشگاه یکی از چالشهای اساسی طراحی مدل ارزشگذاری در ایران را نبود اطلاعات کافی و «اطلاعات نامتقارن» دانست و گفت: بخشی از اطلاعات مورد نیاز در اختیار نیست، بخشی از اطلاعات وجود ندارد و در برخی موارد نیز اطلاعات موجود مربوط به سالهای گذشته است و نمیتوان آن را بهصورت مستقیم برای تصمیمگیری امروز مورد استفاده قرار داد.
وی افزود: با بنگاههایی مواجه هستیم که ممکن است چند سال صورت مالی نداشته باشند، خطوط تولیدشان متوقف باشد یا شرایط مالی و مدیریتی غیرعادی داشته باشند؛ بنابراین نمیتوان برای ارزشگذاری آنها صرفاً به دادههای تاریخی یا اطلاعات شرکتهای بورسی تکیه کرد.
مطیعی تأکید کرد: نوسانات اقتصادی، تورم، ریسک و عدم اطمینان نیز باعث میشود یک عدد ثابت نتواند مبنای مناسبی برای ارزشگذاری بنگاه در طول زمان باشد.
حرکت از مدل قیمتی به مدل مقداری
وی با اشاره به مدل پیشنهادی خود گفت: تلاش شد به جای اتکا به یک قیمت ثابت، مدلی مقداری طراحی شود که بتواند با تغییر شرایط اقتصادی، قابلیت تعدیل داشته باشد و هم منافع دولت و واگذارکننده و هم امکان فعالیت اقتصادی بخش خصوصی را در نظر بگیرد.
مطیعی توضیح داد: در این مدل، نقطه سر به سر بنگاه بر اساس عواملی مانند سابقه تولید، حاشیه سود صنعت، نقطه سر به سر گذشته، نسبت حقوق و دستمزد، ظرفیت اسمی تولید و میزان تولید تحققیافته مورد توجه قرار گرفته است.
وی افزود: برای جلوگیری از تأثیرپذیری شدید مدل از تغییرات یک متغیر، از دادههای تجربی و میانگین عملکرد چند سال استفاده شده است تا مدل در صنایع مختلف قابلیت کاربرد بیشتری داشته باشد.
ریسکهای عملیاتی و اقتصادی باید وارد مدل شوند
مطیعی گفت: در مرحله بعد، برای تکمیل مدل باید عوامل ریسک نیز در نظر گرفته شوند؛ از جمله ریسک عملیاتی، استهلاک و نگهداری خطوط تولید، هزینه بهروزرسانی فناوری، ریسک تأمین نهادهها، ریسک بازار و فروش، ریسکهای اقتصاد کلان و ریسکهای مقرراتی.
وی افزود: زمانی که طرف قرارداد دولت است، مسائل مربوط به مجوزها، فرآیندهای اداری و زمانبر بودن برخی امور نیز میتواند برای سرمایهگذار هزینه ایجاد کند و این عوامل باید در مدل ارزشگذاری لحاظ شود.
عضو هیئت علمی دانشگاه علامه طباطبائی همچنین «ارزش برند»، «ارزش استراتژیک محصول»، سطح فناوری، میزان پیشرفته بودن فناوری و حاشیه سود صنعت را از دیگر متغیرهای مؤثر در مدل پیشنهادی عنوان کرد.
استفاده از ارزیابی خبرگان برای عوامل کیفی
مطیعی درباره نحوه وارد کردن عوامل کیفی در مدل گفت: برخی از متغیرها را نمیتوان صرفاً با دادههای کمی اندازهگیری کرد؛ بنابراین در مدل پیشنهادی، ارزیابی خبرگان نیز مورد استفاده قرار گرفته است.
وی توضیح داد: برای هر یک از عوامل مؤثر، خبرگان امتیاز و وزن مشخصی تعیین میکنند و در نهایت مجموعه این امتیازها و وزنها به یک ضریب تعدیلکننده منجر میشود که در کنار بخش کمی مدل قرار میگیرد.
مطیعی افزود: این ضریب تعدیل میتواند عواملی مانند ریسک، ارزش برند، ارزش استراتژیک، سطح فناوری و سایر متغیرهایی را که در محاسبات اولیه قابل اندازهگیری مستقیم نیستند، وارد فرآیند ارزشگذاری کند.
مدل ارزشگذاری باید با شرایط اقتصاد ایران سازگار باشد
وی با تأکید بر اینکه نمیتوان مدلهای ارزشگذاری را بدون تغییر از اقتصادهای دیگر به ایران منتقل کرد، گفت: نوسانات اقتصادی، نبود اطلاعات کافی، عدم اطمینان، تغییرات شدید قیمتها و شرایط خاص بنگاههای دولتی و عمومی، طراحی مدل ارزشگذاری را پیچیده میکند.
مطیعی خاطرنشان کرد: هدف از طراحی چنین مدلی، رسیدن به یک مبنای عملیاتی برای تعیین ارزش و شرایط واگذاری است؛ بهگونهای که ضمن صیانت از منافع عمومی، امکان راهبری و احیای بنگاه توسط بخش خصوصی نیز فراهم شود.
عضو هیئت علمی دانشکده مدیریت و حسابداری دانشگاه علامه طباطبائی در پایان تأکید کرد: موفقیت در واگذاری تنها به تعیین یک قیمت برای بنگاه محدود نمیشود؛ بلکه باید مجموعهای از عوامل اقتصادی، مدیریتی، کیفی و ریسکهای پیشروی بنگاه در نظر گرفته شود تا واگذاری بتواند به افزایش بهرهوری، تولید و خلق ارزش منجر شود.
نظر شما :